
Rachat De Parts Sociales Par La Société Elle même Comptabilisation
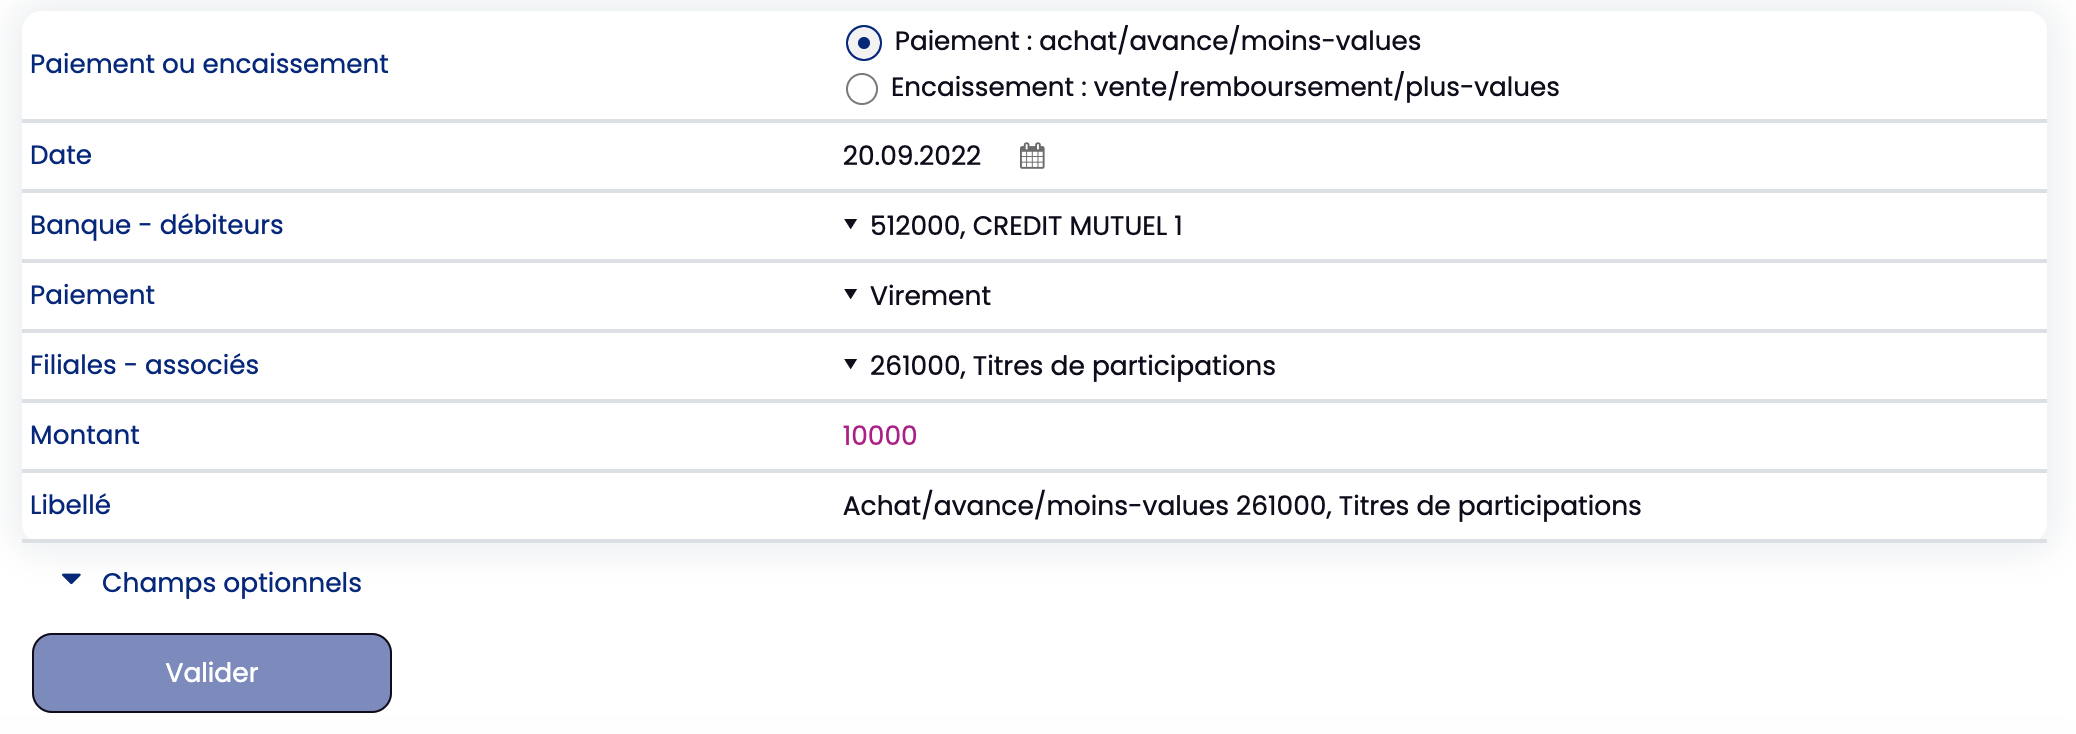
Le rachat de parts sociales par la société elle-même est une méthode par laquelle une entreprise rachète ses propres actions pour réduire le nombre de parts sociales en circulation. Il est généralement réalisé pour augmenter le prix des actions restantes et ainsi accroître la valeur de la société. La comptabilisation des rachats de parts sociales par la société elle-même est complexe et il est important que les entreprises comprennent les implications comptables avant de procéder à un rachat.
Étapes pour comptabiliser le rachat de parts sociales par la société elle-même
1. Déterminez le nombre de parts sociales à racheter. La société doit déterminer le nombre de parts sociales qu'elle souhaite racheter. Dans la plupart des cas, la société ne peut acheter que des actions qu'elle possède déjà et qui sont détenues par des actionnaires individuels et des institutions financières.
2. Déterminez le prix à payer pour les actions. Le prix à payer pour les actions achetées doit être déterminé et inscrit dans le contrat de rachat. Il est important que le prix soit suffisamment élevé pour que le rachat soit bénéfique pour la société.
Must Read
3. Enregistrez le rachat. Une fois le contrat signé et le paiement reçu, la société doit enregistrer le rachat en comptabilisant les charges associées à la transaction et le paiement des actions rachetées. Les charges à enregistrer peuvent inclure les frais de transaction, les frais de courtage et les honoraires juridiques.
4. Réduisez le capital-actions. Après le rachat, la société doit réduire le capital-actions enregistré sur le bilan. Le capital-actions est la partie du capital de la société qui est financée par les actionnaires. La société doit réduire le capital-actions pour refléter le nombre de parts sociales qui ont été rachetées.
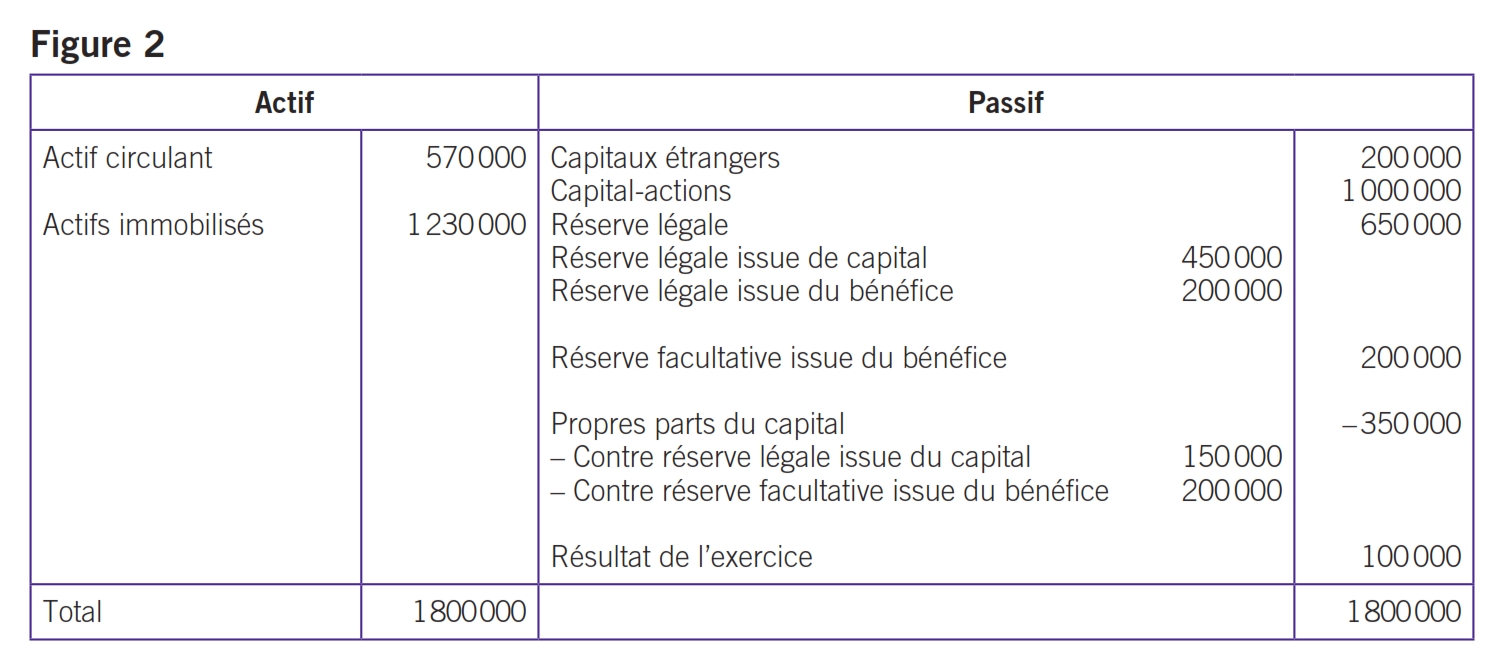
5. Enregistrez le produit du rachat. Une fois le rachat effectué, la société doit enregistrer le produit de la vente des actions sur son bilan. Le produit du rachat est égal au nombre de parts sociales rachetées multiplié par le prix payé pour les actions.
6. Enregistrez les bénéfices non distribués. Une fois le produit du rachat enregistré, la société doit enregistrer les bénéfices non distribués. Les bénéfices non distribués sont le produit du rachat moins les charges associées au rachat. Les bénéfices non distribués sont enregistrés sur le compte de bénéfices non distribués et peuvent être utilisés pour réduire les impôts à payer par la société.